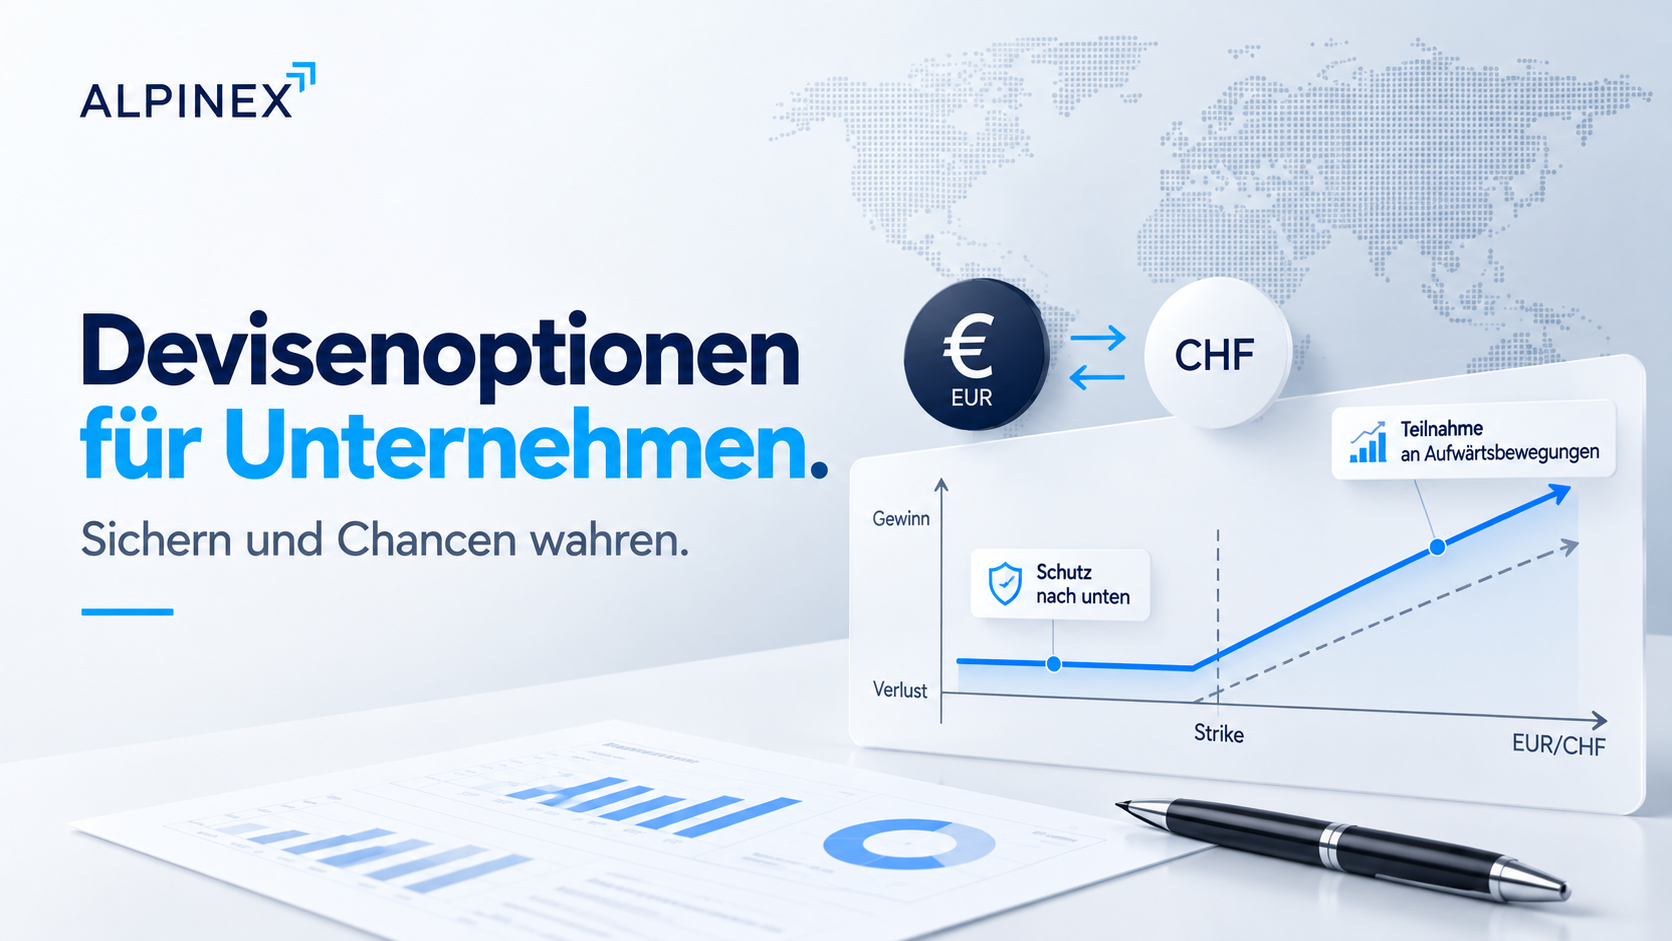
Ein Termingeschäft fixiert einen zukünftigen Wechselkurs verbindlich. Eine Devisenoption funktioniert anders: Sie gibt dem Käufer ein Recht, aber keine Pflicht.
Damit kann ein Unternehmen einen ungünstigen Wechselkurs begrenzen und gleichzeitig von einer günstigen Marktentwicklung profitieren. Diese Flexibilität hat einen Preis: Für eine gekaufte Option fällt eine Optionsprämie an.
Ob eine Option sinnvoll ist, sollte deshalb nicht beim Produkt beginnen. Zuerst muss klar sein, welches Währungsrisiko das Unternehmen tatsächlich trägt und welche Ergebnisabweichung akzeptiert werden soll.
Eine Devisenoption gibt dem Käufer das Recht, eine bestimmte Währung zu einem im Voraus festgelegten Kurs und zu einem vereinbarten Zeitpunkt beziehungsweise innerhalb eines definierten Zeitraums zu kaufen oder zu verkaufen.
Der vereinbarte Wechselkurs wird als Ausübungspreis oder Strike bezeichnet. Für dieses Recht bezahlt der Käufer eine Optionsprämie.
Wichtig ist die Unterscheidung zwischen Recht und Verpflichtung: Der Käufer kann die Option nutzen, muss es aber nicht. Entwickelt sich der Markt günstiger als der vereinbarte Strike, kann er die Option je nach Ausgestaltung verfallen lassen und die Währung am Markt beschaffen oder verkaufen.
Bei Devisenoptionen sollte immer ausdrücklich genannt werden, welche Währung gekauft oder verkauft wird. Begriffe wie Call und Put sind ohne Währungsbezug leicht missverständlich.
Ein Schweizer Importeur, der in drei Monaten Euro bezahlen muss, kann sich das Recht sichern, EUR zu einem festgelegten EUR/CHF-Kurs zu kaufen. Steigt der Euro stark, begrenzt die Option den Einkaufskurs. Wird der Euro dagegen günstiger, kann der Importeur die günstigere Marktbewegung nutzen.
Ein Schweizer Exporteur mit zukünftigen EUR-Einnahmen kann sich umgekehrt das Recht sichern, EUR zu einem festgelegten Kurs gegen CHF zu verkaufen. Fällt der Euro, besteht ein Schutz. Steigt der Euro, bleibt die günstigere Kursentwicklung grundsätzlich nutzbar.
Die genaue Ausübung und Abwicklung hängt vom vereinbarten Optionsprodukt ab.
Beide Instrumente können Währungsrisiken begrenzen, unterscheiden sich aber in ihrer Logik.
Ein Devisentermingeschäft passt insbesondere dann, wenn Betrag und Zahlungstermin relativ sicher feststehen und der Wechselkurs verbindlich fixiert werden soll. Eine gekaufte Option kann interessanter sein, wenn zusätzlich Flexibilität oder Marktpartizipation gewünscht ist.
Eine gekaufte Devisenoption kann insbesondere in drei Situationen relevant sein:
Unsicherheit allein macht eine Option jedoch nicht automatisch zur besten Lösung. Auch eine tiefere Hedge Ratio oder ein kürzerer Planungshorizont können angemessene Antworten sein.
Die Frage, wie hoch die Absicherungsquote sein sollte, bleibt deshalb vorgelagert.
Die Optionsprämie ist der Preis für das Recht, die Währung zum vereinbarten Strike zu kaufen oder zu verkaufen.
Beim Kauf einer einfachen Option wird die Prämie unabhängig davon bezahlt, ob die Option später ausgeübt wird. Wird sie nicht benötigt, bleibt die Prämie trotzdem ein Aufwand.
Die Höhe der Prämie hängt unter anderem vom Strike, der Laufzeit, dem aktuellen Wechselkurs, den Zinsunterschieden und der erwarteten Wechselkursschwankung ab. Je nach Marktumfeld und Produkt können weitere Faktoren relevant sein.
Für die Entscheidung sollte deshalb nicht nur der Strike betrachtet werden. Die Prämie gehört zur wirtschaftlichen Gesamtkostenbetrachtung der Absicherung.
Ein Schweizer Importeur erwartet in drei Monaten eine Zahlung von EUR 1 Mio. Der budgetierte EUR/CHF-Kurs beträgt 0.95. Das Unternehmen möchte verhindern, dass ein deutlich stärkerer Euro seine Marge belastet, gleichzeitig aber von einem schwächeren Euro profitieren.
Vereinfacht kauft das Unternehmen eine Option mit dem Recht, EUR 1 Mio. zu EUR/CHF 0.95 zu kaufen. Für dieses Recht bezahlt es eine Optionsprämie. Die konkrete Prämie hängt von den Marktbedingungen beim Abschluss ab.
Die Tabelle betrachtet bewusst nur die grundsätzliche Funktionsweise. Für die tatsächliche wirtschaftliche Beurteilung muss die bezahlte Optionsprämie zusätzlich berücksichtigt werden.
Genau hier liegt ein wichtiger Unterschied zum Termingeschäft.
Hat das Unternehmen lediglich eine Option gekauft, besteht grundsätzlich ein Recht, aber keine Pflicht zur Ausübung. Fällt beispielsweise ein erwarteter Auftrag weg, kann die Option je nach Ausgestaltung ungenutzt bleiben.
Die bezahlte Optionsprämie ist dann jedoch weiterhin angefallen.
Damit kann eine gekaufte Option bei unsicheren Grundgeschäften das Risiko eines Overhedging reduzieren, ohne die Unsicherheit kostenlos zu beseitigen.
Die Flexibilität einer Option ist mit Kosten und zusätzlicher Komplexität verbunden.
Eine Option ist deshalb nicht automatisch besser als ein Termingeschäft. Sie löst ein anderes Problem.
Eine einfache gekaufte Option hat eine klare Logik: Das Unternehmen bezahlt eine Prämie und erhält dafür ein Recht.
Bei sogenannten Zero-Cost- oder strukturierten Lösungen wird eine Prämienzahlung häufig dadurch reduziert oder eliminiert, dass gleichzeitig eine andere Option verkauft oder eine zusätzliche Verpflichtung eingegangen wird.
Damit verändert sich das Risikoprofil. Günstige Kursentwicklungen können begrenzt sein, und je nach Struktur können verbindliche Verpflichtungen entstehen.
Solche Lösungen sollten deshalb nicht mit einer einfachen gekauften Option gleichgesetzt werden. Eingesetzt werden sollten nur Strukturen, deren Funktionsweise, Risiken und Verpflichtungen vollständig verstanden werden.
Vor dem Einsatz einer Devisenoption sollten fünf Fragen beantwortet sein:
Erst danach lässt sich beurteilen, ob eine Option, ein Termingeschäft oder eine bewusst offene Position besser zur Ausgangslage passt.
Die Hedging-Policy sollte zudem festlegen, welche Optionsgeschäfte zulässig sind und welche Instrumente ausgeschlossen bleiben.
Bei einer gekauften Option grundsätzlich nein. Der Käufer besitzt ein Recht, aber keine Pflicht. Die konkrete Ausübungs- und Abwicklungslogik richtet sich nach dem vereinbarten Optionsprodukt.
Bei einer einfachen gekauften Option grundsätzlich ja. Entwickelt sich der Kassakurs günstiger als der Strike, kann das Unternehmen je nach Ausgestaltung auf die Ausübung verzichten. Die bezahlte Optionsprämie bleibt jedoch bestehen.
Diese Frage lässt sich nicht pauschal beantworten. Eine gekaufte Option verlangt eine Prämie, bietet dafür aber ein asymmetrisches Auszahlungsprofil mit Schutz und Partizipationsmöglichkeit. Ein Termingeschäft fixiert den zukünftigen Wechselkurs verbindlich und hat eine andere Kosten- und Risikologik.
Devisenoptionen können sinnvoll sein, wenn ein Unternehmen ein Währungsrisiko begrenzen und gleichzeitig Flexibilität behalten möchte.
Besonders relevant können sie bei unsicheren Grundgeschäften oder dann sein, wenn eine günstige Wechselkursentwicklung weiterhin genutzt werden soll.
Diese Flexibilität ist nicht kostenlos. Beim Kauf einer Option wird eine Prämie bezahlt, und die konkrete Ausgestaltung muss zum Exposure und zur Strategie passen.
Die Instrumentenwahl bleibt deshalb der letzte Schritt: Erst Risiko und Risikobudget bestimmen – danach entscheiden, ob Option, Termingeschäft oder eine andere Umsetzung geeignet ist.
