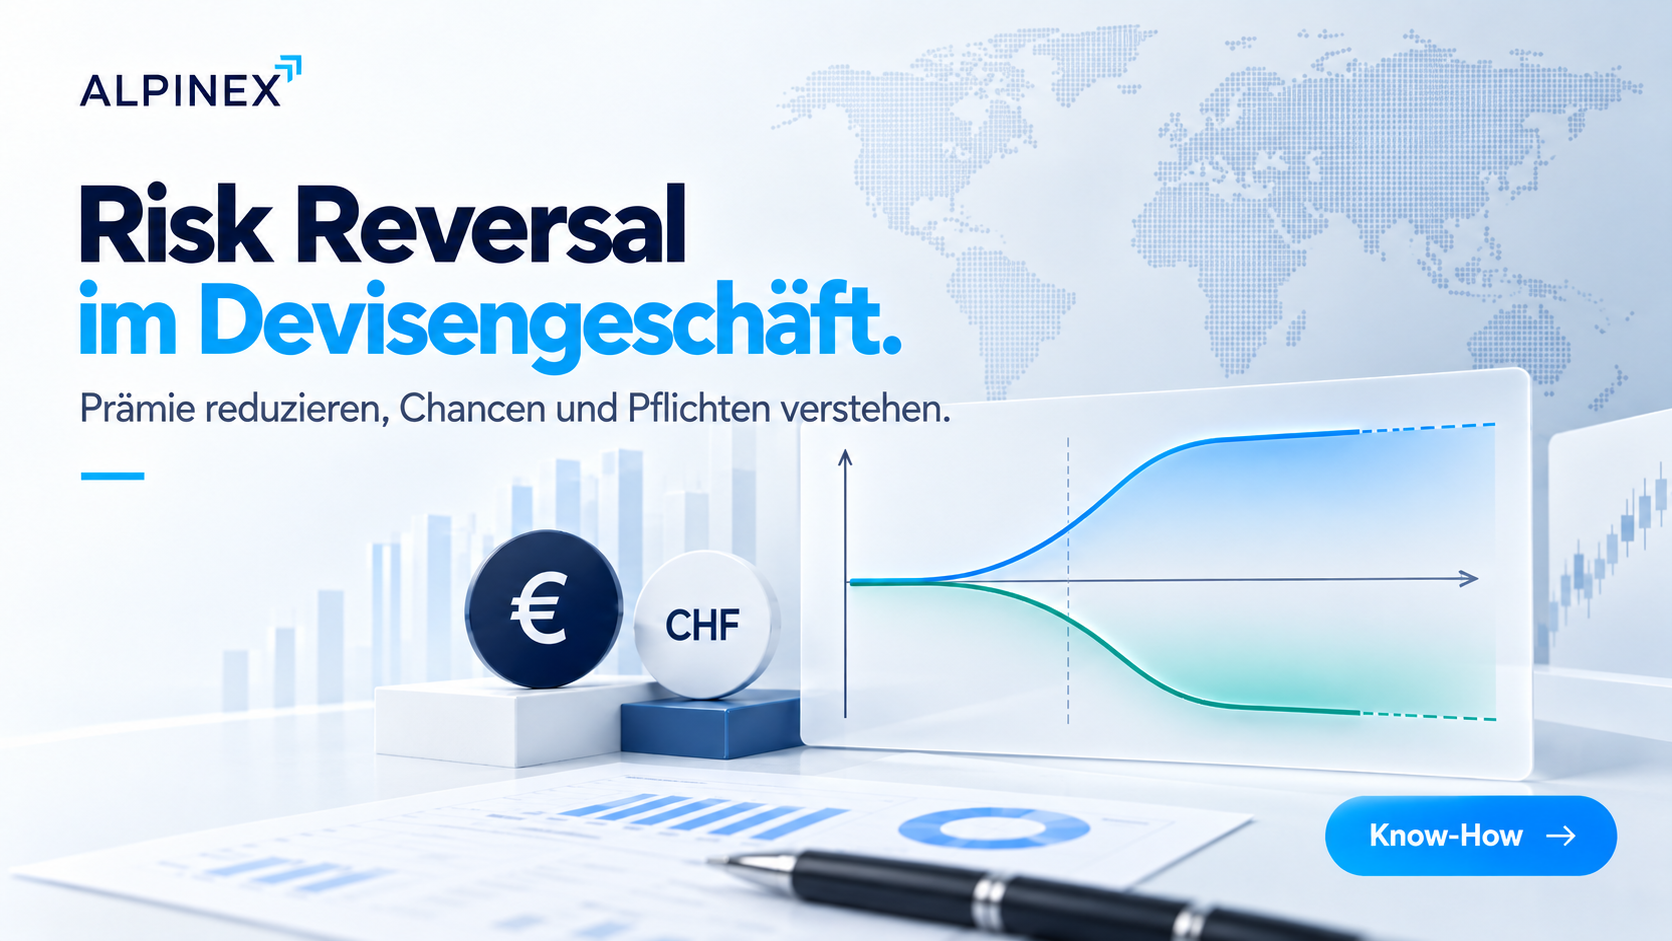
Ein Schweizer Importeur möchte seinen Euro-Bedarf gegen einen stärkeren EUR/CHF-Kurs absichern, ohne auf jede günstige Kursbewegung zu verzichten. Beim Risk Reversal geschieht dies über einen Korridor: Schutz oberhalb eines oberen Strikes, Teilhabe an günstigen Kursen innerhalb der Bandbreite und eine verbindliche Kaufverpflichtung unter einem unteren Strike.
Diese Struktur kann ohne separate Netto-Optionsprämie auskommen. Der Preis dafür ist nicht null: Das Unternehmen verkauft eine Option und verzichtet damit auf einen Teil der günstigen Kursentwicklung.
Ein Risk Reversal kombiniert eine gekaufte und eine verkaufte Option. Für einen EUR-Importeur kann die Kombination aus einer gekauften EUR-Call-Option als Schutz vor einem steigenden Euro und einer verkauften EUR-Put-Option bestehen. Die eingenommene Prämie aus der verkauften Option kann den Kauf der Schutzoption teilweise oder vollständig finanzieren.
Der obere Strike begrenzt den ungünstigen EUR-Einkaufskurs. Unterhalb des unteren Strikes wird der Importeur jedoch verpflichtet, Euro zu diesem Kurs zu kaufen – selbst wenn der Markt günstiger ist. Zwischen beiden Kursgrenzen kann er zum jeweiligen Kassakurs kaufen.
Die Originalpräsentation verwendet zwölf monatliche Verfälle und EUR 250’000 pro Verfall. Daraus ergibt sich ein Gesamtnominal von EUR 3 Mio.
Die beiden Strikes haben unterschiedliche Aufgaben: 0.92 ist der maximale Einkaufskurs für das vereinbarte Exposure; 0.89 begrenzt die Teilnahme an einem noch günstigeren Euro. Der untere Strike ist keine Prämie und keine automatische Verlustschwelle für das operative Geschäft – er definiert die zusätzliche Optionsverpflichtung.
Der Importeur kauft EUR 250’000 zum oberen Strike von 0.92 für CHF 230’000. Ein ungesicherter Kauf würde CHF 240’000 kosten. Der Schutz spart in diesem Szenario CHF 10’000 gegenüber dem Marktkauf, ohne allfällige Netto-Prämie oder Spreads.
Der Kurs liegt zwischen 0.89 und 0.92. Beide Optionen verfallen im vereinfachten europäischen Beispiel ohne wirtschaftliche Ausübung. EUR 250’000 werden für CHF 226’250 am Markt gekauft. Das Unternehmen profitiert vom günstigeren Euro.
Der Importeur muss EUR 250’000 zu 0.89 kaufen und bezahlt CHF 222’500. Am Markt wären nur CHF 215’000 nötig. Die Mehrkosten gegenüber dem ungesicherten Einkauf betragen CHF 7’500. Sie entstehen durch die verkaufte Option, mit der der Schutz wirtschaftlich finanziert wurde.
Eine sogenannte Zero-Cost-Struktur kann so gestellt werden, dass die Prämien der gekauften und verkauften Option beim Abschluss ungefähr aufgehen. Sie ist trotzdem nicht wirtschaftlich kostenlos: Der untere Strike kann eine verbindliche Abnahme auslösen. Dazu kommen mögliche Bankmargen, Kontrahentenlimiten und ein positiver oder negativer Marktwert bei vorzeitiger Auflösung.
Für den CFO ist deshalb weniger entscheidend, ob eine Prämienrechnung gestellt wird. Er sollte vielmehr prüfen, welcher Kurs in jedem Szenario und mit welcher Verpflichtung entsteht.
Der Korridor kann bei einem ausreichend gesicherten, regelmässigen EUR-Bedarf prüfenswert sein, wenn das Unternehmen den Schutz nach oben höher gewichtet als die unbegrenzte Partizipation nach unten. Der untere Strike muss zum Budget und zum operativen Euro-Bedarf passen.
Vorsicht ist geboten bei unsicheren Importaufträgen, schwankenden Mengen oder fehlenden internen Limiten. Wird die ursprüngliche Lieferung storniert, verschwindet die Pflicht aus der verkauften Option nicht automatisch. Das kann eine offene EUR-Position erzeugen.
Eine gekaufte Vanilla Option verursacht eine Optionsprämie, verpflichtet den Käufer aber nicht zur Ausübung. Ein Devisentermingeschäft fixiert den Kurs und Betrag vollständig. Der Risk Reversal liegt dazwischen: Schutz mit begrenzter Marktpartizipation und einer zusätzlichen Verpflichtung.
Die Freigabe solcher Optionskombinationen gehört in die Hedging-Policy; die zulässige Höhe folgt aus der Hedge Ratio.
In der Unternehmenspraxis werden für ähnliche Optionskorridore beide Begriffe verwendet. Ob die Netto-Prämie tatsächlich null ist, hängt von den Preisen und Strikes ab. Massgebend ist die konkrete Kombination aus Call und Put.
Ja. Unterhalb des unteren Strikes kann die Verpflichtung zu einem Einkauf oberhalb des aktuellen Marktpreises führen; bei einem weggefallenen Grundgeschäft ist dies besonders relevant.
Bei der ausschliesslich gekauften Vanilla Option wird keine zweite Option verkauft. Dafür wird eine Prämie bezahlt, und die Teilnahme an günstigen Marktkursen bleibt grundsätzlich vollständig erhalten.
Der Risk Reversal ist kein Gratis-Schutz, sondern ein klar definierter Tausch: Oberer Schutz-Strike gegen eine Verpflichtung am unteren Strike. Für Schweizer KMU ist er nur dann überzeugend, wenn Grundgeschäft, Korridor und interne Risikolimiten zusammenpassen. Weitere Produktvarianten erklären wir unter strukturierten Devisenlösungen; eine unabhängige Beurteilung ist über unser FX-Assessment möglich.
