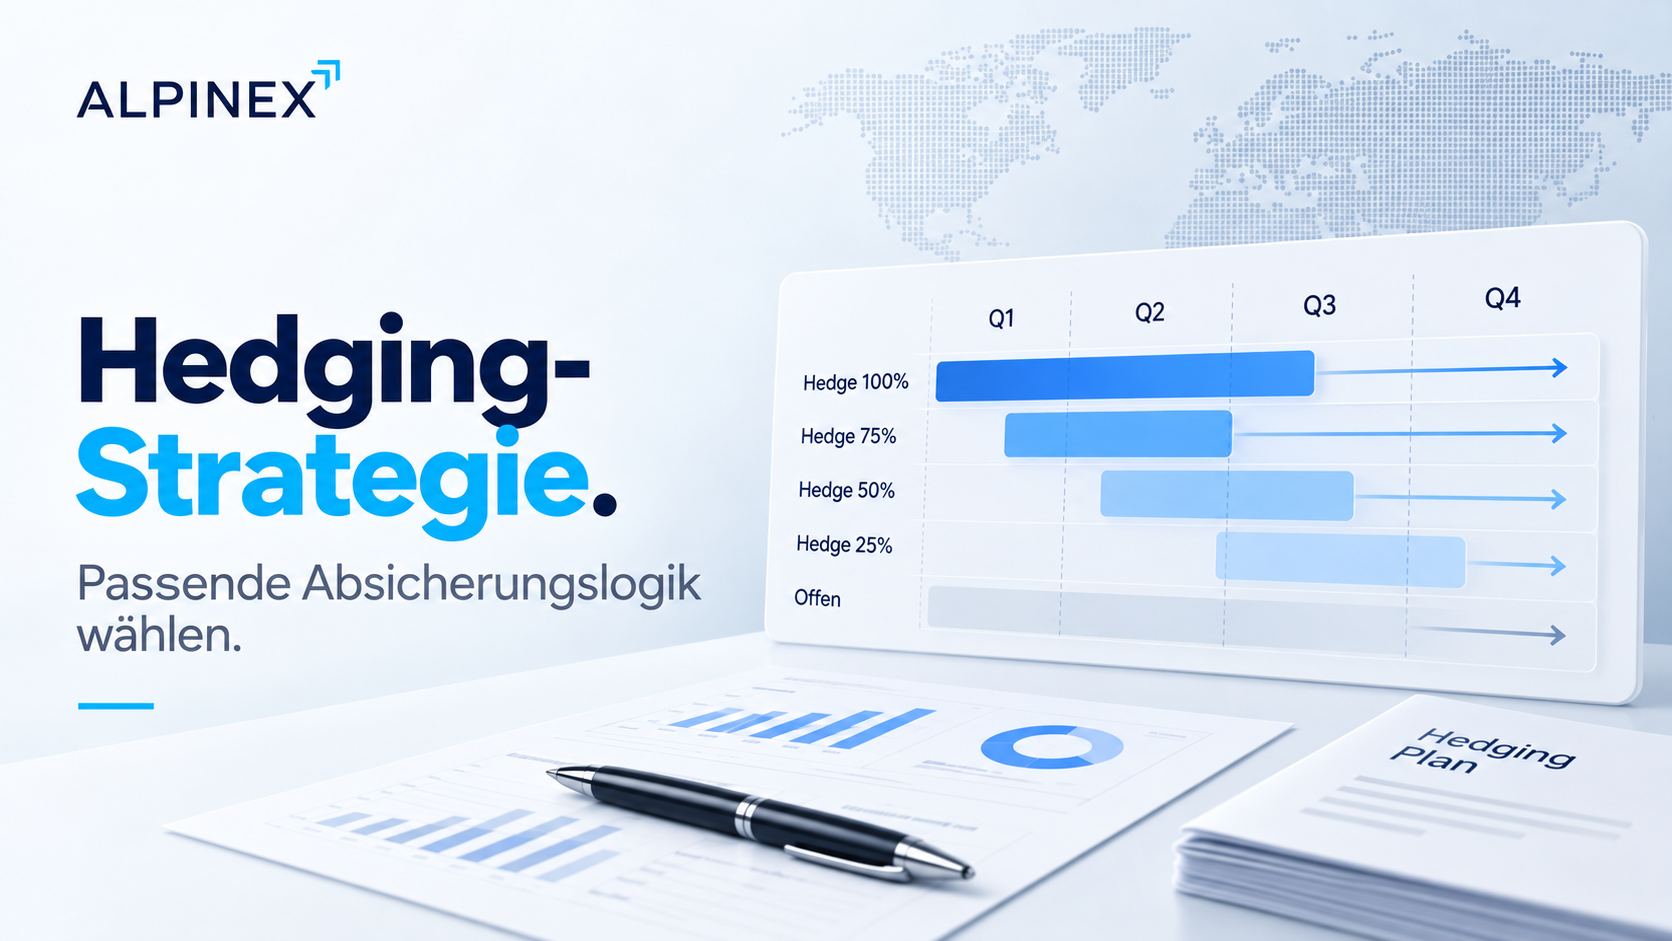
Ist die Hedge Ratio festgelegt, ist noch nicht entschieden, wie die Absicherung konkret erfolgen soll.
Ein Unternehmen kann einzelne Bestellungen oder Projekte absichern. Es kann seinen laufenden Währungsbedarf rollierend steuern. Oder es kombiniert beide Ansätze.
Entscheidend ist, dass die Strategie zur Struktur und Planbarkeit der Zahlungsströme passt.
Die Hedge Ratio legt fest, wie viel des Exposures abgesichert werden soll. Die Hedging-Strategie bestimmt, nach welcher Logik diese Absicherung erfolgt.
Für KMU bieten sich insbesondere drei Vorgehensweisen an:
Die drei Ansätze schliessen sich nicht gegenseitig aus. Ein Unternehmen kann seinen laufenden Währungsbedarf rollierend absichern und einzelne Projektgeschäfte separat behandeln.
Bei der transaktionsbezogenen Absicherung wird ein konkretes Grundgeschäft betrachtet. Typische Beispiele sind eine einzelne Bestellung, ein Kundenauftrag, ein Projekt oder ein Vertrag mit bekanntem Betrag und Termin.
Entsteht das Grundgeschäft, wird es ganz oder teilweise abgesichert. Ein Unternehmen könnte beispielsweise einen bestätigten Auftrag zu 85 Prozent absichern.
Der Vorteil liegt in der direkten Verbindung zwischen Grundgeschäft und Absicherung. Der Ansatz eignet sich insbesondere dann, wenn einzelne Transaktionen klar identifizierbar sind und Betrag sowie Zeithorizont ausreichend bekannt sind.
Bei Unternehmen mit vielen wiederkehrenden Fremdwährungszahlungen kann eine rein transaktionsbezogene Steuerung administrativ aufwendig werden.
Ein Handelsunternehmen mit laufenden Euro-Einkäufen hat beispielsweise nicht nur wenige einzelne Grossprojekte, sondern einen fortlaufenden Beschaffungsbedarf. Jede Bestellung separat abzusichern kann die Zahlungsströme nur unvollständig abbilden und erhöht gleichzeitig den operativen Aufwand.
In solchen Fällen bietet sich häufig eine rollierende Betrachtung an.
Bei einer rollierenden Strategie wird nicht jede einzelne Transaktion isoliert betrachtet. Stattdessen wird das erwartete Netto-Exposure über einen definierten Planungshorizont regelmässig aktualisiert und entsprechend der festgelegten Hedge Ratio abgesichert.
Ein Unternehmen kann beispielsweise die erwarteten Zahlungsströme der kommenden zwölf Monate betrachten und die Absicherung quartalsweise überprüfen.
Exposure aktualisieren → bestehende Absicherungen prüfen → Zielquote ergänzen
Die Strategie wird damit nicht bei jeder Bestellung oder Marktbewegung neu entschieden.
Bei einer rollierenden Strategie mit fixer Quote gilt über den gesamten Planungshorizont dieselbe Absicherungsquote.
Ein Unternehmen mit einer Hedge Ratio von 50 Prozent würde beispielsweise für jedes Quartal 50 Prozent des erwarteten Netto-Exposures absichern.
Der Ansatz ist einfach und transparent. Er setzt jedoch voraus, dass die Planbarkeit über den gesamten Betrachtungszeitraum vergleichbar ist.
Bei vielen Unternehmen sind kurzfristige Zahlungsströme zuverlässiger planbar als langfristige Forecasts. Dann kann eine gestaffelte Strategie sinnvoller sein.
Kurzfristige Exposures werden stärker abgesichert. Mit zunehmendem Zeithorizont sinkt die Zielquote.
Im Beispiel werden insgesamt EUR 10 Mio. abgesichert. Bei einem Netto-Exposure von EUR 20 Mio. entspricht dies weiterhin einer durchschnittlichen Hedge Ratio von 50 Prozent. Der Unterschied liegt in der zeitlichen Verteilung.
Eine Absicherung basiert immer auf einer Erwartung über zukünftige Zahlungsströme. Je länger der Planungshorizont, desto grösser ist häufig die Unsicherheit über Betrag und Zeitpunkt.
Wird ein langfristig erwartetes Exposure zu stark abgesichert und fällt das Grundgeschäft später geringer aus, kann ein Overhedging entstehen. Eine gestaffelte Strategie reduziert dieses Risiko, indem unsichere Zahlungsströme mit tieferen Quoten behandelt werden.
Die Planbarkeit ist deshalb nicht nur für die Exposure-Analyse relevant. Sie beeinflusst direkt die Struktur der Hedging-Strategie.
Bei einer rollierenden Strategie werden Absicherungen nicht zu einem einzigen Zeitpunkt abgeschlossen. Stattdessen entstehen über das Jahr mehrere Abschlusszeitpunkte.
Dadurch verteilen sich die erzielten Absicherungskurse über die Zeit. Gleichzeitig kann die Strategie laufend an einen höheren oder tieferen Fremdwährungsbedarf angepasst werden.
Der Zweck ist nicht, einen besseren Durchschnittskurs als der Markt zu erzielen. Die zeitliche Staffelung reduziert vielmehr die Abhängigkeit von einem einzelnen Abschlusszeitpunkt.
Ja.
Ein Unternehmen muss sich nicht zwingend für eine einzige Logik entscheiden. Ein Industriebetrieb kann beispielsweise seinen laufenden Fremdwährungsbedarf rollierend absichern und gleichzeitig grössere Projektgeschäfte transaktionsbezogen behandeln.
Entscheidend ist, dass für beide Fälle klare Regeln bestehen und die Absicherung auf einem zugrunde liegenden Grundgeschäft basiert.
Eine Hedging-Strategie beantwortet noch nicht alle operativen Fragen. Es muss zusätzlich festgelegt werden, welcher Planungshorizont betrachtet wird, welche Zielquoten und Bandbreiten gelten, wann das Exposure aktualisiert wird und wer für Entscheidungen und Umsetzung verantwortlich ist.
Diese Regeln gehören in die Hedging-Policy. Damit wird aus einer strategischen Absicherungslogik ein verbindlicher Prozess.
Die Hedge Ratio bestimmt, wie viel Währungsrisiko abgesichert werden soll. Die Strategie bestimmt, wie sich diese Absicherung über Zeit und Zahlungsströme verteilt.
Einzelne klar definierte Geschäfte können transaktionsbezogen abgesichert werden. Für laufende Fremdwährungsströme bietet sich häufig eine rollierende Strategie an. Nimmt die Planbarkeit mit zunehmendem Zeithorizont ab, können gestaffelte Zielquoten sinnvoll sein.
Entscheidend ist nicht, welche Strategie besonders verbreitet ist, sondern welche Logik zum Geschäftsmodell und zur Planbarkeit der Zahlungsströme passt.
Der vollständige Entscheidungsprozess ist im Leitfaden zu Währungsrisiken für Schweizer KMU zusammengefasst.
