Die Stockhorn Textilien AG beliefert Unternehmen in der Schweiz mit Arbeitsbekleidung.
Rund 50% der Produkte stammen von europäischen Marken.
Die übrigen 50% werden als Eigenkollektion in Europa produziert.
Der jährliche Euro-Bedarf beträgt rund EUR 12 Mio.
Im Herbst werden die Verkaufspreise (in CHF) für das Folgejahr festgelegt.
Die Kataloge für 2027 basieren auf einem Kalkulationskurs von EUR/CHF 0.95.
Am Donnerstag findet die Budget-Sitzung mit dem Verwaltungsrat statt.
Eine der wichtigsten Fragen:Wie gehen wir künftig mit dem Währungsrisiko um?
Der Verwaltungsrat ist bereit, gewisse Schwankungen zu akzeptieren.
Er möchte aber verhindern, dass Währungseffekte das operative Jahresergebnis dominieren.
Gerade bei Katalogpreisen, die für 12 Monate festgelegt werden, können höhere Einkaufskosten während des Jahres nur begrenzt an Kunden weitergegeben werden.
Bei EUR 12 Mio. bedeutet ein Anstieg von EUR/CHF um +5 Rappen:
CHF 600k höhere Einkaufskosten.
Der Verwaltungsrat definiert deshalb ein Risikobudget:
Im definierten Stressszenario von +5 Rappen soll die negative Wirkung maximal CHF 300k betragen.
Daraus ergibt sich eine durchschnittliche Hedge Ratio von 50%.
Nun stellt sich die Frage, wie diese 50% abgesichert werden sollen.
Der CFO stellt drei Vorgehensweisen gegenüber:
a) Statisches Hedging
50% des erwarteten Euro-Bedarfs für 2027 werden einmalig vor Ende Jahr abgesichert.
b) Rollierendes Hedging (mit fixer Quote)
Für die jeweils kommenden vier Quartale gilt eine fixe Quote von 50%. Das Exposure wird quartalsweise aktualisiert und die Absicherung entsprechend ergänzt.
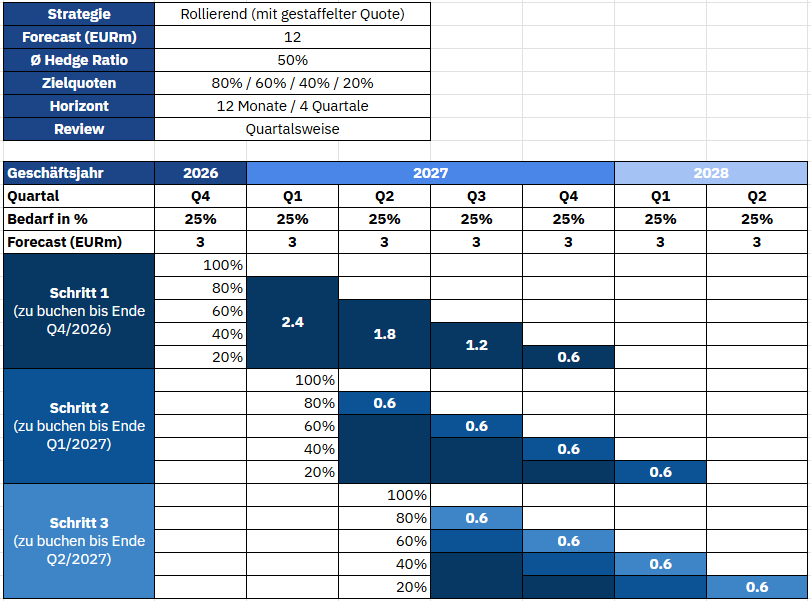
c) Rollierendes Hedging (mit gestaffelten Quoten)
Die Zielquote ist kurzfristig höher und nimmt mit zunehmendem Zeithorizont ab (80% / 60% / 40% / 20%). Bei gleichmässigem Bedarf über vier Quartale entspricht dies einer durchschnittlichen Hedge Ratio von 50%.
Der Verwaltungsrat entscheidet sich für Variante c.
Das hat folgende Gründe:
1. Unterschiedliche Planbarkeit wird berücksichtigt
Der Bedarf der nächsten sechs Monate ist relativ gut planbar. Der Forecast für die Monate 7–12 basiert zunehmend auf Budgetannahmen. Deshalb wird kurzfristig stärker und langfristig weniger stark abgesichert. Damit sinkt gleichzeitig das Risiko, Volumen abzusichern, das später nicht oder zu einem anderen Zeitpunkt benötigt wird.
2. Forecast-Änderungen können berücksichtigt werden
Zu Beginn jedes Quartals wird der erwartete Euro-Bedarf aktualisiert. Bestehende Absicherungen werden überprüft und bis zur jeweiligen Zielquote ergänzt. Steigt oder sinkt der erwartete Bedarf, passt sich die Absicherung entsprechend an.
3. Die Abschlusszeitpunkte werden geglättet
Die gesamte Absicherung wird nicht an einem einzigen Tag abgeschlossen. Stattdessen verteilen sich die Abschlüsse über mehrere Quartale. Damit hängt das Ergebnis weniger stark von einem einzelnen Einstiegszeitpunkt ab.